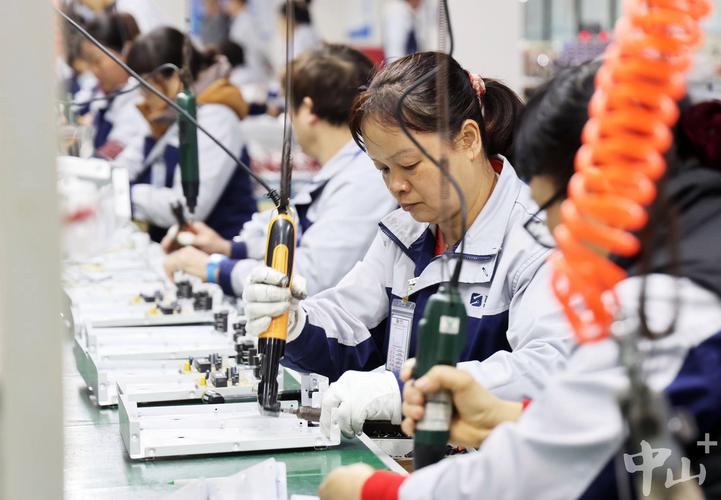
中国制造深耕俄罗斯市场 家电、手机、小商品与汽车迎来商贸新机遇
中俄经贸合作持续深化,中国制造在俄罗斯市场的渗透率与认可度显著提升。以家电、手机、小商品和汽车为代表的四大品类,正从单纯的商品出口迈向品牌化、本地化与渠道协同的新阶段。这一趋势不仅反映了俄罗斯消费市场对中国供应链的依赖,也揭示了中国企业在全球贸易格局调整中的战略应变能力。
家电商贸:从填补空白到品牌深耕
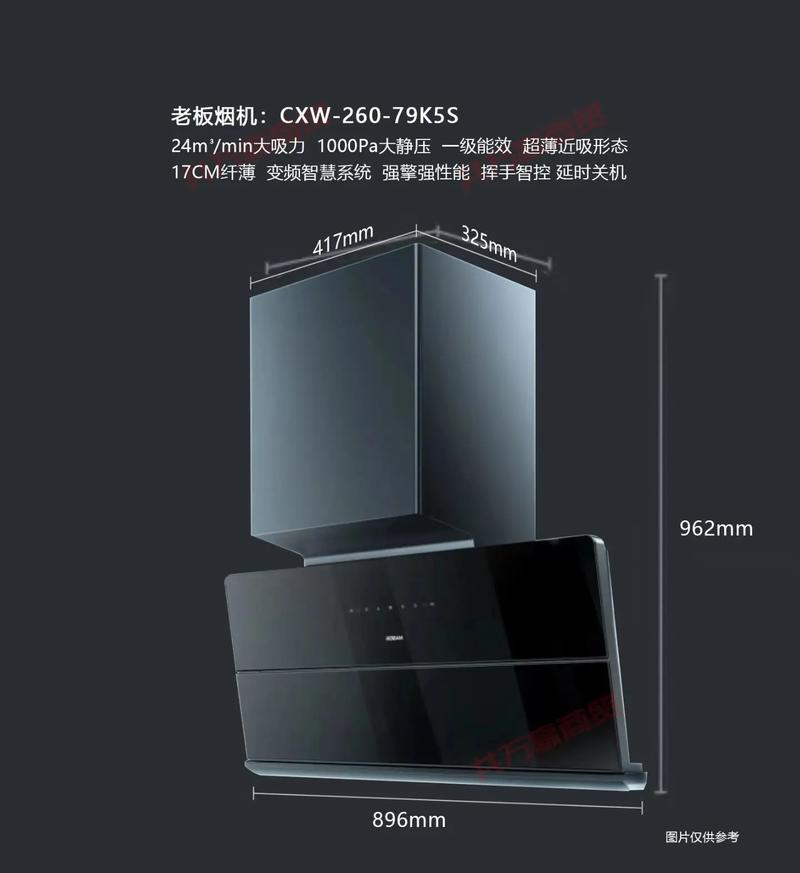
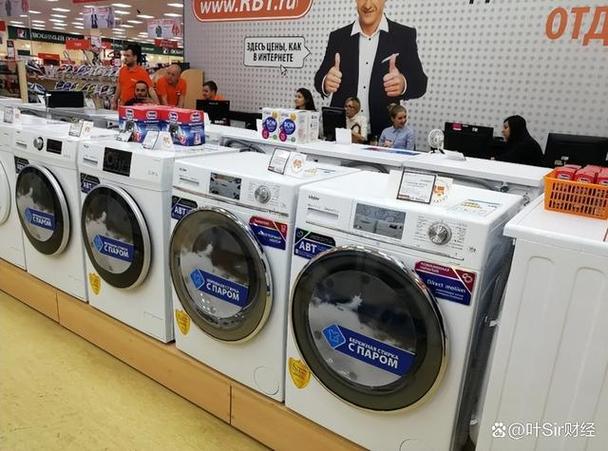
在俄罗斯家电市场,中国品牌已从西方企业撤离后的“替代选项”逐步转变为“优先选择”。海尔、美的、海信等企业通过设立本地化售后网络、适配俄语区产品标准以及布局电商平台,实现了冰箱、洗衣机、空调等大家电品类的稳定增长。数据显示,2023年中国对俄家电出口额同比增幅超过30%,其中智能家电占比明显提升。与此部分中国企业开始探讨在俄建立组装或仓储基地,以缩短交付周期、降低物流成本,进一步巩固市场份额。
手机产业:渠道下沉与生态协同
中国手机品牌在俄罗斯智能手机市场的份额长期占据主导地位。小米、传音、realme等品牌通过运营商合作、线下连锁渠道以及Ozon、Wildberries等本土电商平台,覆盖了从莫斯科等高线城市到中小城镇的多层次市场。值得注意的是,随着俄罗斯数字支付与移动互联网生态的成熟,中国手机厂商正与本地生活服务、流媒体应用展开预装合作,从硬件销售向软件服务收益延伸。头部品牌在俄设立的授权服务中心数量持续增加,售后服务本地化成为维持用户黏性的关键。
小商品贸易:跨境电商与批发市场双轮驱动
义乌小商品、佛山家居用品、广州饰品等中国轻工产品,在俄罗斯市场拥有深厚的贸易基础。传统上,莫斯科切尔基佐夫斯基大市场等批发集散地是主要渠道;如今,跨境电商平台和海外仓模式显著改变了贸易形态。中国卖家通过Ozon、Yandex Market等平台直接触达俄罗斯消费者,以高性价比的日用百货、节日用品、小家电配件等品类实现爆发式增长。2023年,俄罗斯跨境电商订单中来自中国的包裹占比超过七成。为应对物流与合规挑战,不少小商品企业在俄罗斯设立海外仓,并与本地物流企业建立尾程配送合作,提升了交付时效与用户体验。
汽车出口:从贸易销售到本地化生产探索
中国汽车在俄罗斯市场的崛起尤为引人关注。奇瑞、长城、吉利、长安等品牌在俄销量持续攀升,2023年中国品牌乘用车在俄市场份额已突破50%。哈弗图拉工厂的本地化组装模式为中国车企提供了示范——通过KD(散件组装)方式规避部分关税与物流成本,同时提升对俄供应稳定性。中国车企正加快在俄销售网络与备件供应体系建设,部分品牌已推出适合高寒气候的车型配置改良。在商用车领域,中国重汽、陕汽等品牌凭借性价比优势进入物流与工程用车市场。随着俄罗斯充电基础设施逐步完善,电动汽车出口亦成为新增量。
协同趋势与未来展望
家电、手机、小商品与汽车四大品类的俄罗斯商贸实践,呈现出渠道融合、物流共享与品牌协同的共性特征。中欧班列与远东港口线路的运力保障,为上述品类提供了稳定的供应链支撑;而在支付结算、本地合规认证方面的经验积累,正推动中国企业从短期贸易机会转向中长期市场深耕。随着俄罗斯进口替代政策深入推进,中国企业需更加注重产品质量认证、本地售后服务以及社会责任的履行,以可持续方式巩固“中国制造”的商贸价值。